湖南省对非经贸合作重点企业 · 属地化员工 80 人
过去十年,坦桑尼亚矿产行业完成了从经济配角到核心引擎的历史性跨越。2024年,矿业贡献了坦桑尼亚GDP的10.1%,不仅提前两年超额完成政府设定的2026年目标,更将2007年仅约4%的占比提升了逾两倍。2025年矿业占GDP比重稳定在9.5%至10%之间,2025/26财年坦桑尼亚经济增速预计达6.1%。
矿业已成为坦桑尼亚财政收入和外汇来源的顶梁柱。2025年政府矿业相关税收、特许权使用费等收入超过1.4万亿坦桑尼亚先令,同比增长超过80%。黄金出口在2025年11月终了年度达到47亿美元,较上一年的33亿美元大幅攀升,历史上首次超越旅游业成为第一大外汇来源。矿产出口总值从2025年3月的8.06亿美元增至9月的9.91亿美元,增幅达23%。矿业及其相关服务业就业人数已超过600万人。
在投资层面,2025年坦桑尼亚经济总投资承诺额达109.5亿美元,注册项目915个,高于2024年的901个和2021年的252个,石墨、锂、镍、稀土和黄金等矿产项目位居吸引外资前列。在弗雷泽研究所最新矿业投资吸引力调查中,坦桑尼亚在非洲国家中已攀升至第4位,仅次于博茨瓦纳、摩洛哥和赞比亚,显示出其矿业投资环境的持续改善。
坦桑尼亚的矿产资源禀赋呈现出“黄金独大、多元并进”的结构特征。黄金是绝对主导矿种,维多利亚湖绿岩带集中了全国80%以上产量,探明储量达1380公吨(JORC标准),2025年年产量突破140万盎司,坦桑尼亚稳居非洲第三大产金国地位。巴里克黄金等国际巨头在2025年上半年投资5.58亿美元用于矿场扩建和能源设施升级,澳大利亚Perseus Mining作出5.23亿美元最终投资决策开发Nyanzaga金矿项目,为该国有史以来最重要的金矿开发项目之一。
在新兴战略矿产领域,坦桑尼亚的潜力同样引人注目。石墨方面,坦桑尼亚拥有全球6%的石墨储量,Mahenge和Epanko两大石墨矿各预期年产超6万吨,Bunyu石墨矿项目投资3700万美元,投产后预计年产4万吨电池级石墨。镍钴方面,Kabanga镍矿品位约2%,为全球最高品位的可开发镍硫化物矿床之一,证实和概略储量达5220万吨,美国国际开发金融公司已介入政治风险担保和项目融资谈判。稀土方面,Ngualla稀土项目预计年产3.7万吨稀土金属,盛和资源正在推进正式合作协议谈判。坦桑尼亚还拥有品位高达1.93%的405万吨镍矿、储量250万吨的金刚石(占全球2.3%)以及坦桑蓝宝石、铜、锂、磷矿、铁矿石、煤矿等多种矿产。
值得注意的是,坦桑尼亚目前仅30%国土完成系统勘探,新矿区发现率年均增长12%,未探明资源潜力巨大。
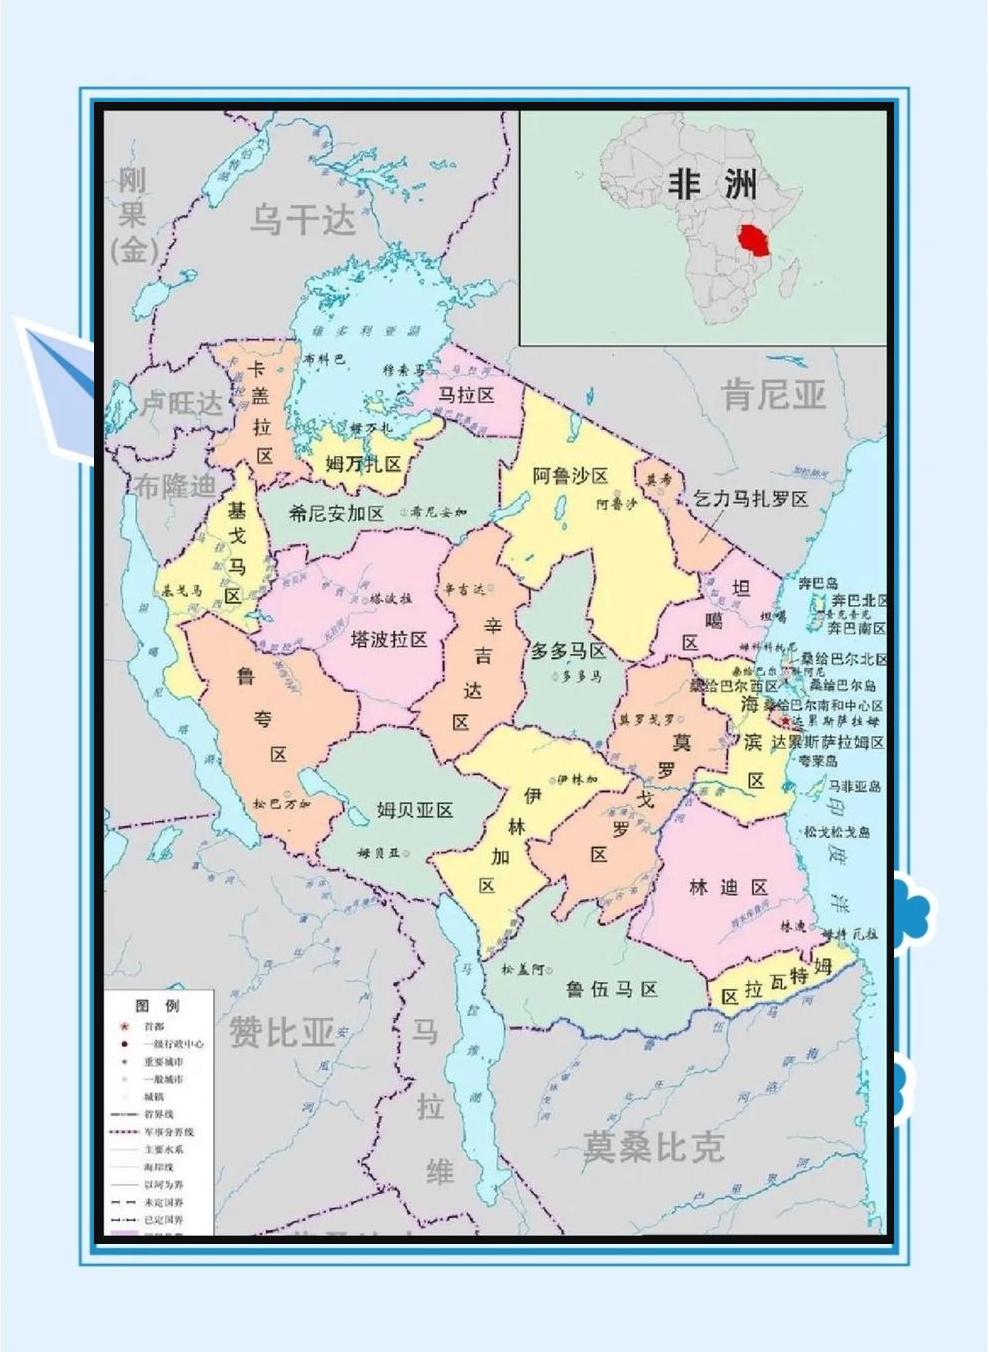
坦桑尼亚矿产行业的前景可从以下三个维度加以把握。
其一,政府正加速推进“矿产价值增值”战略转型。政府已识别出11种具有最高本地增值潜力的矿产——其中6种关键矿产(石墨、稀土、镍、铁、铜、钴)和5种战略矿产(黄金、石灰岩、磷矿、钾盐及协同矿产)——并提出14项具体增值机会,包括黄金珠宝和精炼金条、球化石墨、稀土金属、镍钴硫酸盐、铜阴极、成品钢材和化肥等,年潜在产值达72亿至117亿美元。政府将其分为四类:短期(1-3年)可落地的“低垂果实”(水泥、陶瓷、玻璃等),年产值8-10亿美元;中期(3-7年)“无悔机会”(黄金珠宝和精炼金条),年产值40-75亿美元;战略性“大赌注”(球化石墨和稀土金属),年产值7-11亿美元;以及“机会主义投资”(化肥、钢铁、铜镍钴等),年产值16-20亿美元。预计在政策驱动下,到2030年坦桑尼亚制造业GDP占比有望升至19%,并创造12万本地就业岗位。
其二,全球能源转型为坦桑尼亚战略矿产提供了结构性需求窗口。中国目前供应全球90%以上的球化石墨和70%以上的稀土金属,坦桑尼亚凭借丰富储量和较低能源成本,有望成为中国供应链的可靠替代选择。2025年至2028年间,坦桑尼亚将有多座新矿山投产,进一步释放产能。
其三,基础设施与融资环境的系统性改善正在赋能矿业。中土建设投资14亿美元对坦赞铁路进行为期30年的特许经营权改造,新增32台机车和762辆货运车厢,大幅提升矿产外运能力;坦桑尼亚与布隆迪及中铁工程集团签署21.5亿美元铁路协议,连接西部矿区与达累斯萨拉姆港;紫金矿业获得基戈马港和马林迪码头特许经营权,进一步强化出口基础设施。电网连通性增强,更多矿业公司接入国家电网,降低了运营不确定性。
但坦桑尼亚矿业投资并非坦途。近年来坦桑尼亚持续强化资源国有化和本地化监管,矿业投资的政策法律环境呈现显著收紧态势。
2017年《矿业法》修订首次确立政府可无偿取得矿业公司16%不可稀释股权,此后政府持股比例视矿种和投资规模可动态调整至20%至30%。特殊采矿许可证还要求公司30%的股权必须由本地人持有。2025年9月,政府进一步修订《矿业(本地成分)条例》,大幅提高本地化准入门槛:外资企业必须与100%由坦桑尼亚公民拥有的本地公司成立合资企业(此前仅需20%),本地公司在合资中最低持股比例为20%,政府还将公布专属本地企业经营的业务清单。与此同时,《商业许可(禁止非公民经营活动)令》进一步限制了外国投资者在小规模服务、贸易和矿业活动中的参与范围。这些法规叠加执行,意味着中资企业进入坦桑尼亚矿业领域面临更高的制度性壁垒和合规成本。
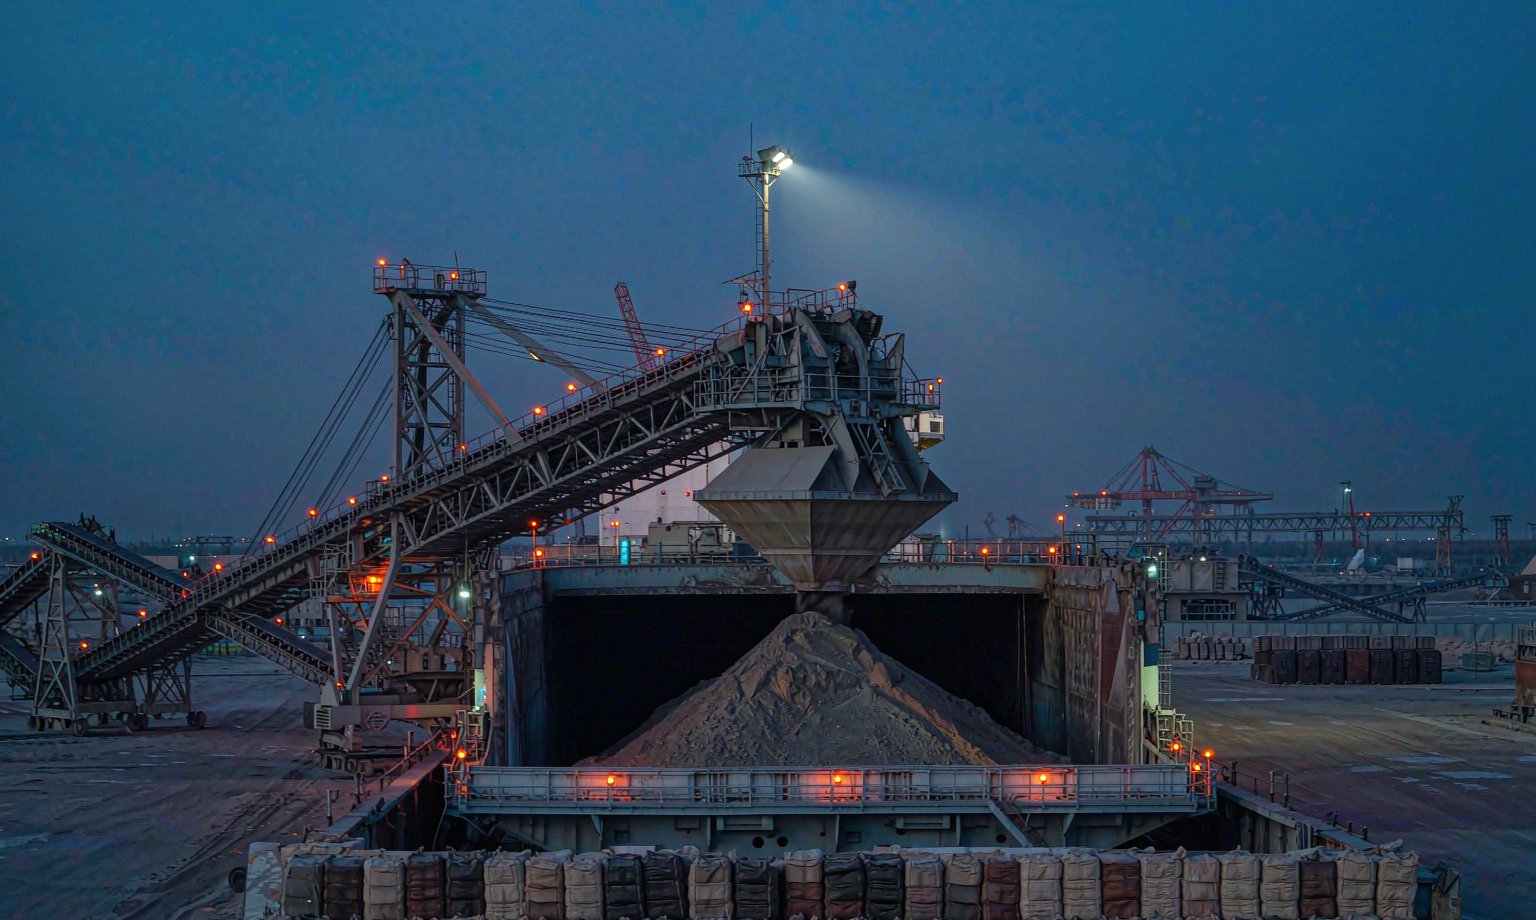
基础设施瓶颈同样不容忽视。坦桑尼亚区域电力缺口达450MW,工业电价高企且频繁断电,严重影响规模化开采效率。此外,美欧正加速通过《非洲关键矿产倡议》等机制争夺资源定价权,美国承诺15亿美元绑定供应链,坦桑尼亚亦积极引入美国DFC等西方资本参与关键矿产项目,对中资企业形成日益增强的竞争压力。
坦桑尼亚已成为中资矿业企业出海的新兴热点目的地。金昂控股等多家中资企业已在坦桑尼亚布局,项目涵盖金矿、镍矿等多种矿产,覆盖勘探、开采、冶炼全产业链。面对坦桑尼亚矿业的新格局,中资企业应着力从以下五个方面深化战略布局:
一是主动融入价值链升级战略。坦桑尼亚政府已将“禁止原矿出口、推动本地加工”确立为核心政策方向,这与津巴布韦2026年全面暂停锂精矿出口所揭示的区域政策趋势一脉相承。中资企业应前瞻布局,加大在选矿、冶炼、精炼等中下游环节的投资,参与政府规划的14项增值机会,尤其在黄金精炼、球化石墨和稀土金属等领域建立先发优势。由单纯的“资源获取”转向“全产业链参与”模式,将是中资企业在坦实现长期可持续发展的关键路径。
二是深耕本地化合规经营。面对不断升级的本地成分要求,中资企业需建立专业的本地化合规体系。具体而言,应优先筛选100%坦桑尼亚公民持有的优质本地合作方成立合资企业,在合同中明确技术转让和本地能力建设方案,严格履行20%最低持股比例要求,并确保本地成分计划涵盖新规所要求的银行服务子计划和采购子计划。提前开展现有供应链合同的合规审计,避免因政策不合规导致的合同作废和监管处罚。
三是构建多元化的风险对冲机制。坦桑尼亚政策环境的不确定性要求中资企业采取主动的风险管理策略。在项目结构设计上,可采用分阶段投资、弹性化合同条款等方式预留政策调整空间。在地缘政治层面,应密切关注美国DFC等西方机构在Kabanga镍矿等关键项目中的金融介入模式,研判对中资企业竞争格局的深远影响,适时探索与国际资本的联合投资或混合融资模式,分散单一国别投资风险。
四是以绿色技术与ESG构筑差异化竞争力。全球矿业正步入ESG深度治理阶段,赞比亚尾矿坝溃坝引发800亿美元天价索赔的案例警示中资企业必须将环境与社会治理置于战略核心。紫金矿业的氢能炼金技术和巴里克黄金的尾矿光伏农场已树立行业标杆,坦桑尼亚已立法强制提取2%矿业利润投入社区基建。中资企业应将ESG实践从被动合规升维为主动竞争优势,通过绿色矿山认证、社区共建基金、本地人才培养等举措,提升在坦桑尼亚政府和社会层面的品牌形象和信任资本。
五是善用中坦政府间合作机制和混合融资渠道。中土建设参与坦赞铁路改造、紫金矿业获取港口特许经营权等案例表明,中坦政府间合作框架是中资企业进入坦桑尼亚矿业市场的重要通道。建议中资企业积极对接“一带一路”框架下的政策协调和金融支持,同时探索与非洲金融公司等区域性开发金融机构的合作,以混合融资模式降低项目资本成本。
总体而言,坦桑尼亚矿产行业正处于从“资源开采”向“价值链升级”的历史性转折期,既蕴含丰富的投资机遇,也面临政策收紧和国际竞争加剧的双重挑战。中资企业唯有以全产业链布局为经、以本地化合规为纬、以绿色可持续为底色,方能在坦桑尼亚矿业新格局中实现长期稳健发展。
© 金昂控股集团 · 转载请注明来源 https://www.jinanggroup.com/news/Bg5PZYOW.html
 湖南的金昂 · 世界的金昂